上週台灣人壽與長榮集團(2603)旗下榮運(2607)合資成立「中信榮盛股份有限公司」,總投資規模逾500億元,將於桃園航空城打造集倉儲物流、商場、國際旅館與大巨蛋於一體的複合型園區,預計今年8月動工,第一期於2028年底至2029年間完工。
上週台灣人壽與長榮集團(2603)旗下榮運(2607)合資成立「中信榮盛股份有限公司」,總投資規模逾500億元,將於桃園航空城打造集倉儲物流、商場、國際旅館與大巨蛋於一體的複合型園區,預計今年8月動工,第一期於2028年底至2029年間完工。
這項合作某種程度上像是一場「雙核領航」的策略佈局:一端是金融資本與資產配置能力,另一端則是長期累積的物流倉儲營運經驗。透過合資平台,將開發、招商、營運、資金與風險管理整合於同一價值鏈之中,形成更具規模與效率的資產運作模式。
回到物流資產定價的核心議題,專業投資機構在評估此類資產時,關鍵仍在於租金收入的穩定性。租期長短、租金調幅機制、押金條件、租戶信用,以及對產業景氣循環的承受能力,都將直接影響投資人對租金報酬率的假設與資產評價。
國際市場亦提供清楚的對照。2024–2025年間,美國物流資產市場顯示,具固定租金調幅的長租期資產,即使在利率高檔環境下仍維持穩定成交表現;日本關東物流市場則呈現明顯分化,十年以上租期的標的,其資本化率普遍低於短租期資產;新加坡現代化物流園區亦因租戶結構穩定與制度化管理,長期維持相對低的空置率。
在和氏璧長期累積的商用不動產交易實務中,我們通常會先彙整完整的租約摘要,並列示相關查核文件以對應交易流程。更重要的是,這些細緻而嚴謹的前期工作,使投資機構在建立財務模型時具備更高的可預測性,進而讓資產能更真實地反映其合理市場價值,而不僅僅只停留在價格本身。
和氏璧觀點:租約結構,往往比資產本身更能決定其市場價值。
歡迎直接私訊和氏璧,安排一對一評估。
#市場觀察 #和氏璧 #物流倉儲 #租金報酬 #工業不動產 #雙核領航 #桃園航空城
探索更多精彩內容
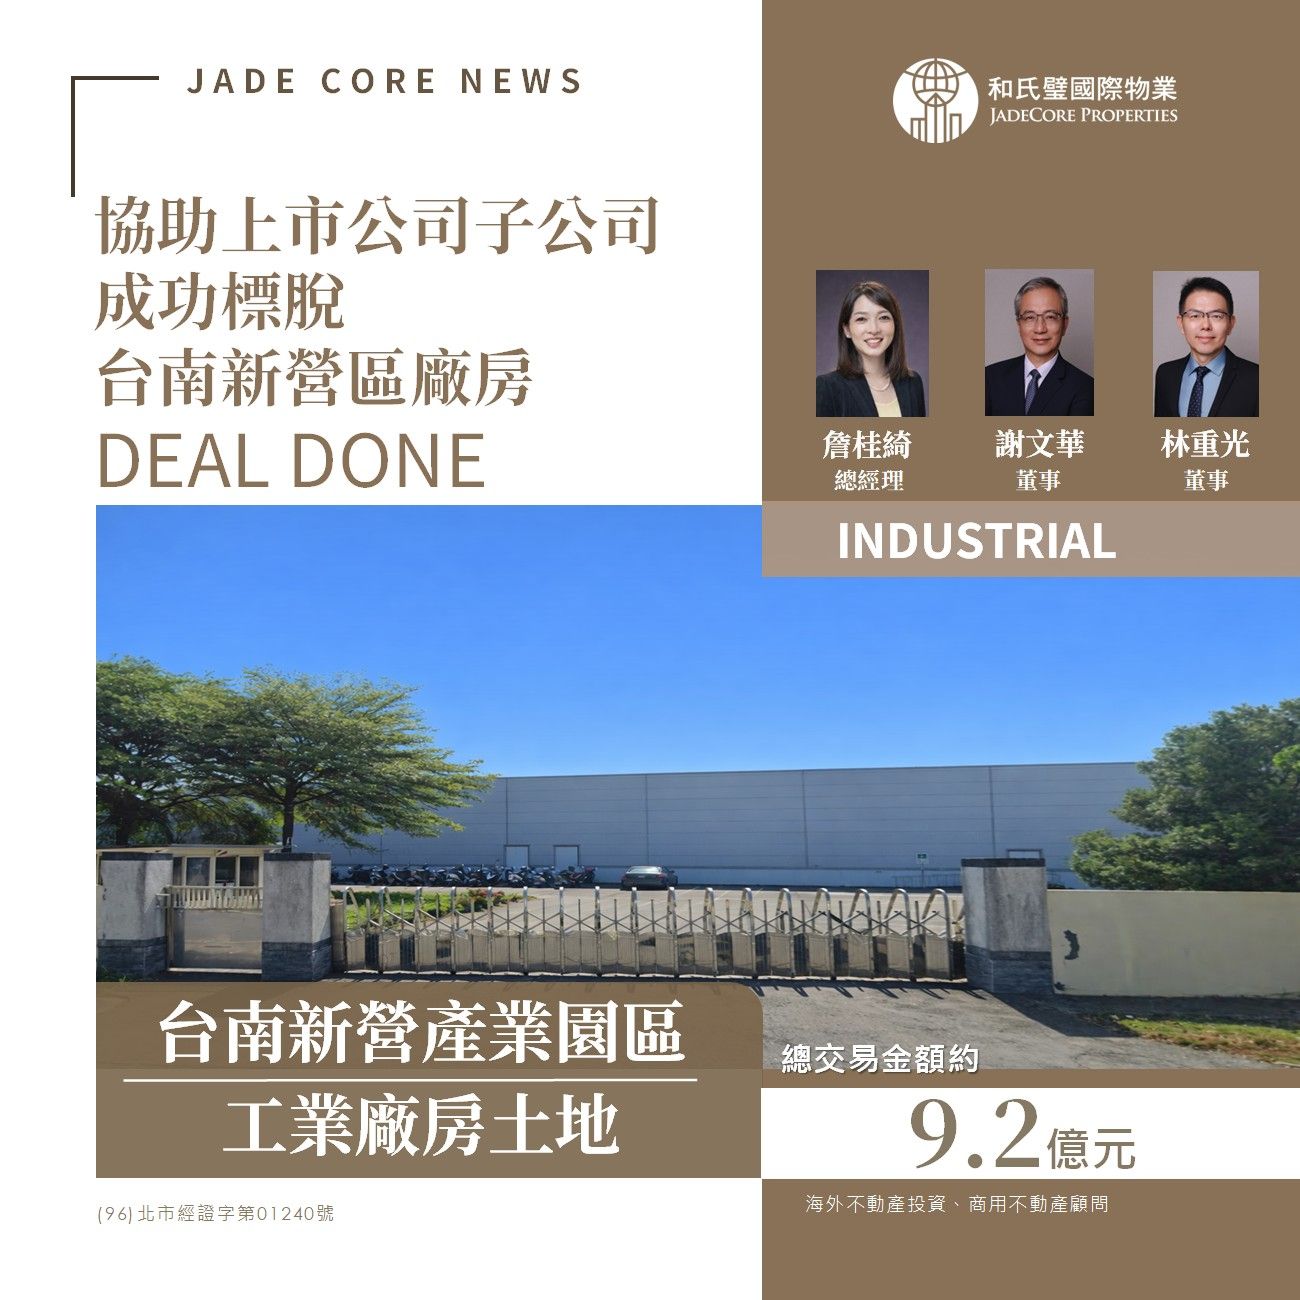
台南新營產業園區精華工業廠地 以新台幣 9.2 億元成功標脫 🎉
美國聯準會將於9月15日至16日召開利率決策會議。受到就業數據強於預期影響,截至9月4日,利率期貨顯示9月升息1碼的機率約為62%,目前聯邦資金利率目標區間為3.50%至3.75%。最終決策仍須視8月通膨數據而定,升息尚未確定。
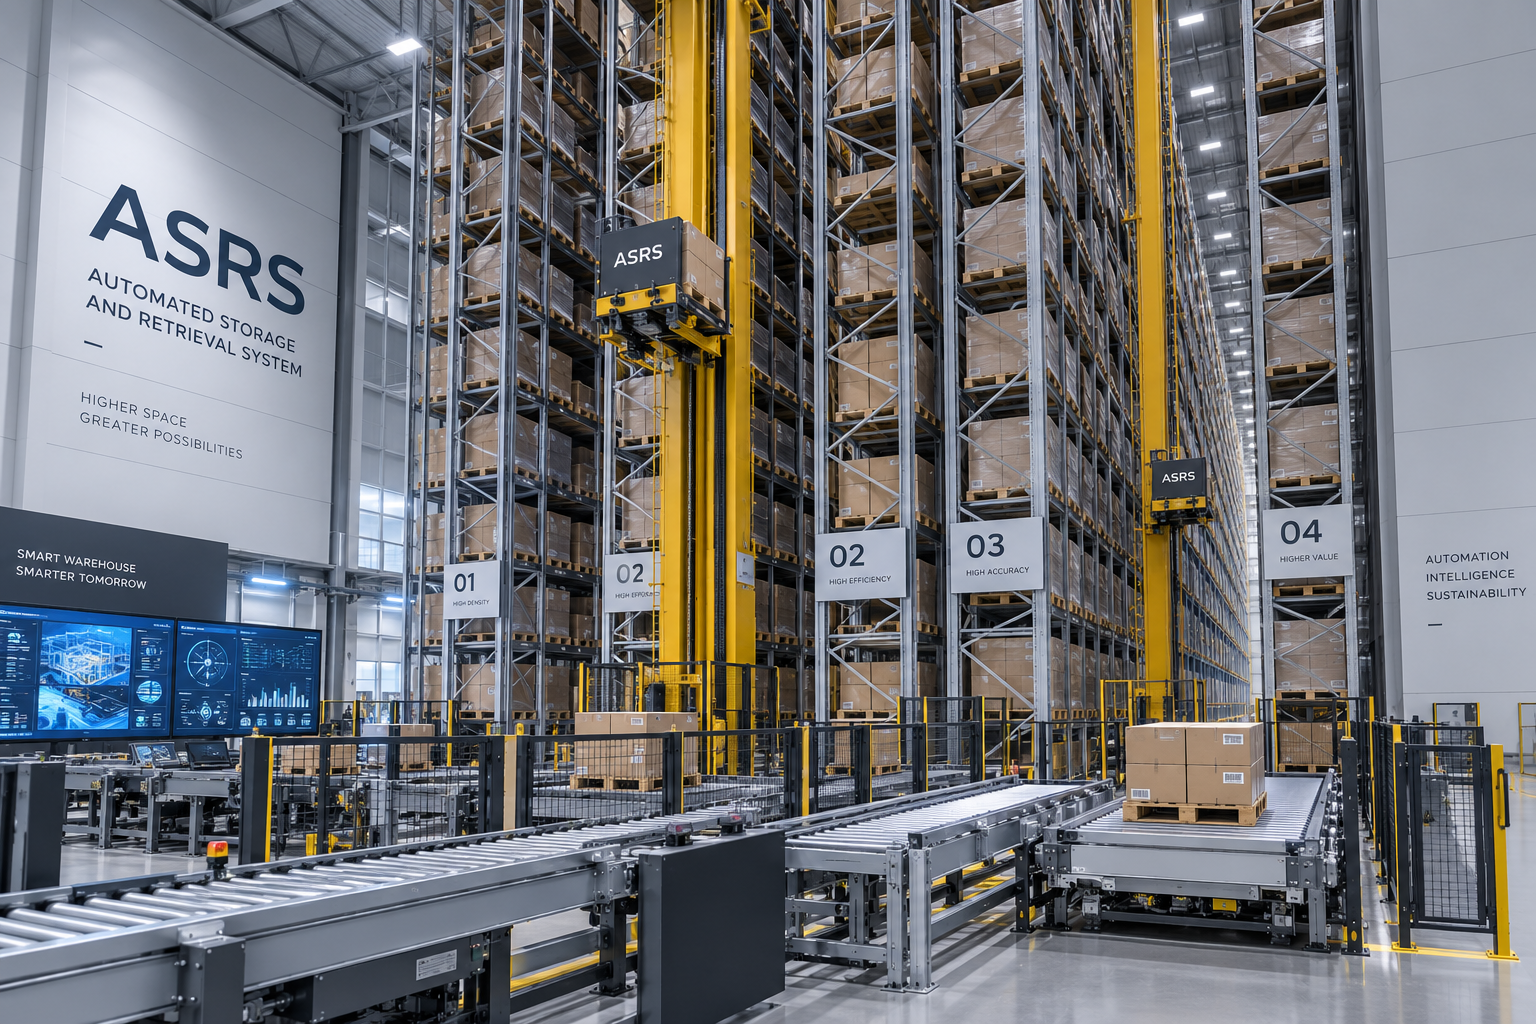
市場在缺工、電商與全通路需求成長、土地成本上升,同時因人工智慧的成熟,邏輯運算與資料科技的發達,企業越漸著重「如何在有限的空間裡,存放更多貨物、處理更多訂單,並以更少的人力完成更快、更準確的物流作業」。
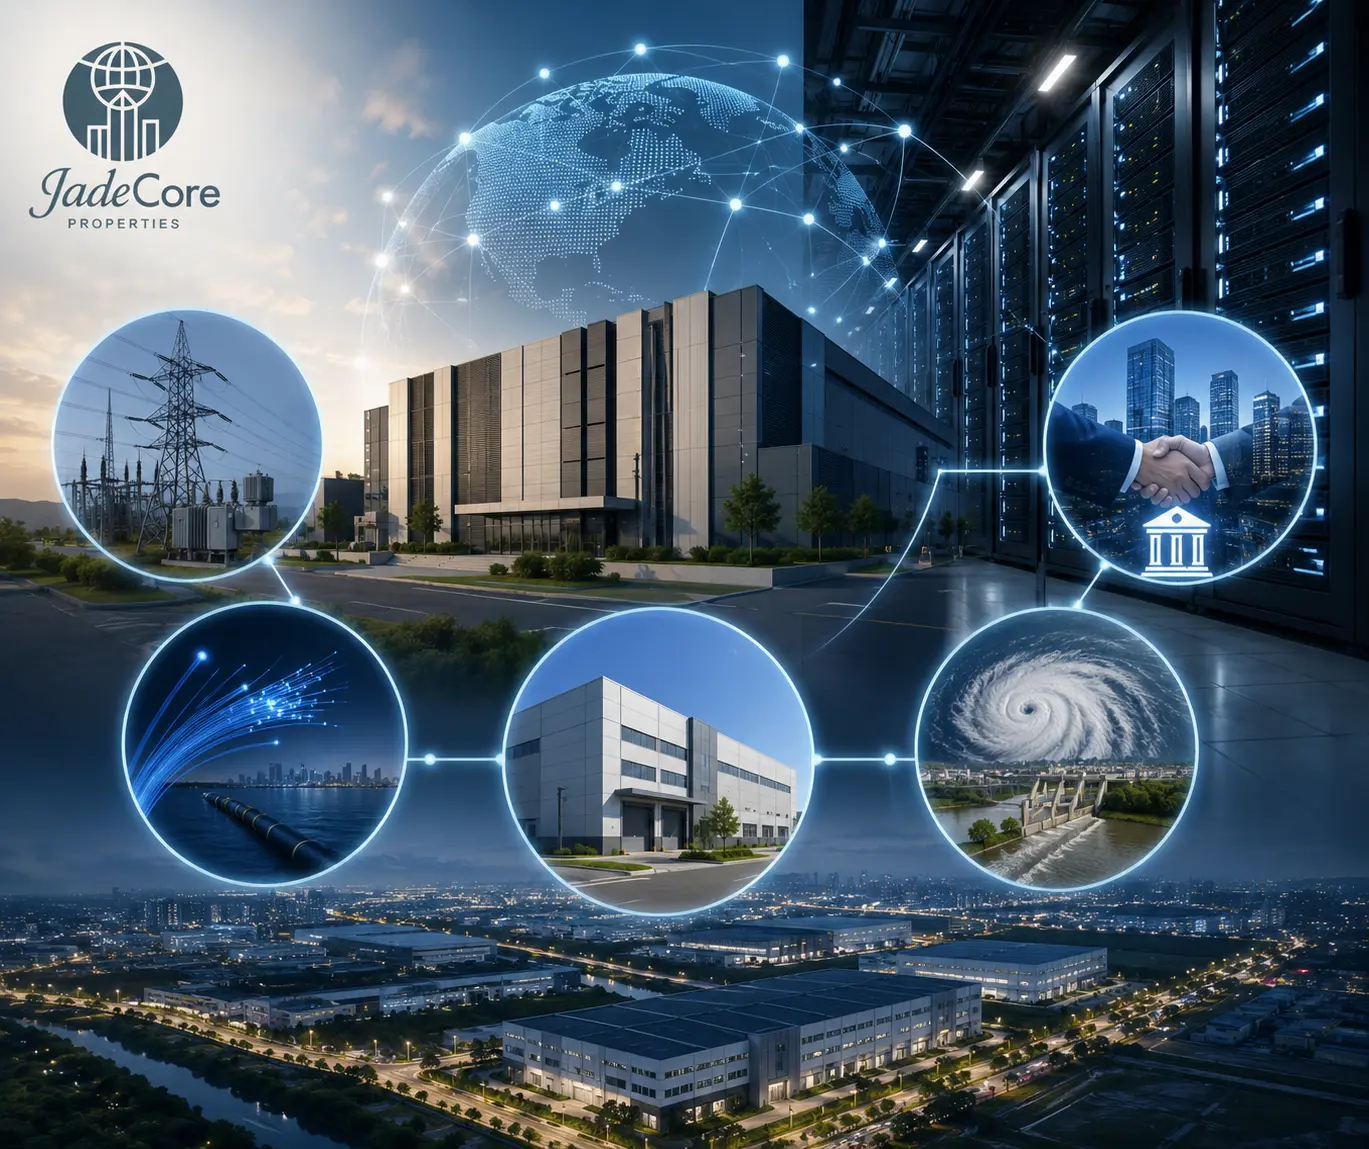
隨著 AI、雲端運算及高速運算(HPC)需求快速成長,Data Center 已成為科技產業的重要基礎設施。然而,數據中心的選址綜合考量以下五大關鍵因素: